자기부담금은 자차로 처리해도 내 지갑에서 나가는 돈이고, 보험 처리는 수리비에서 자기부담금을 뺀 금액이 앞으로 몇 년 동안 오를 보험료보다 클 때만 이득입니다. 범퍼를 긁혀 견적서를 받아 들고 보험을 부를지 망설이는 상황이라면, 수리비·자기부담금·보험료 인상분 세 숫자만 비교하면 판단이 됩니다. 아래에서 자기부담금이 정해지는 방식, 사고 한 건을 놓고 계산하는 방법, 보험 처리를 내 돈 처리로 바꾸는 절차를 차례로 정리했습니다.
자기부담금은 무슨 뜻이고 어떻게 정해지나요?
자기부담금은 자기차량손해(자차) 담보로 내 차를 고칠 때 운전자가 직접 내는 몫입니다. 2026년 11월 기준 국내 자동차보험 약관은 손해액(수리비)의 일정 비율로 계산하되, 보험증권에 적힌 최저·최고 금액 안에서만 내도록 정하고 있습니다. 가장 흔한 조건은 20%에 최저 20만 원, 최고 50만 원이고, 50만 원 상한은 2011년 개정 뒤로 바뀌지 않았습니다(보험연구원 지적, 2026년 7월 보도).
| 수리비 | 20% 계산값 | 실제 자기부담금(최저 20만·최고 50만 조건) |
|---|---|---|
| 60만 원 | 12만 원 | 20만 원(최저 금액 적용) |
| 150만 원 | 30만 원 | 30만 원 |
| 400만 원 | 80만 원 | 50만 원(최고 금액 적용) |
비율(20% 또는 30%)과 최저·최고 금액은 가입할 때 고르는 조건입니다. 자기부담금을 높게 잡으면 보험료가 조금 내려가지만 사고 때 내는 돈이 늘어납니다. 내 조건은 보험증권의 자기차량손해 항목이나 보험사 앱의 계약 조회 화면에서 확인할 수 있습니다.
자차로 처리할지 내 돈으로 고칠지 어떻게 계산하나요?
계산은 한 줄입니다.
- 보험 처리로 아끼는 돈 = 수리비 − 자기부담금
- 보험 처리로 더 내는 돈 = 앞으로 3년 동안 오를 보험료 합계
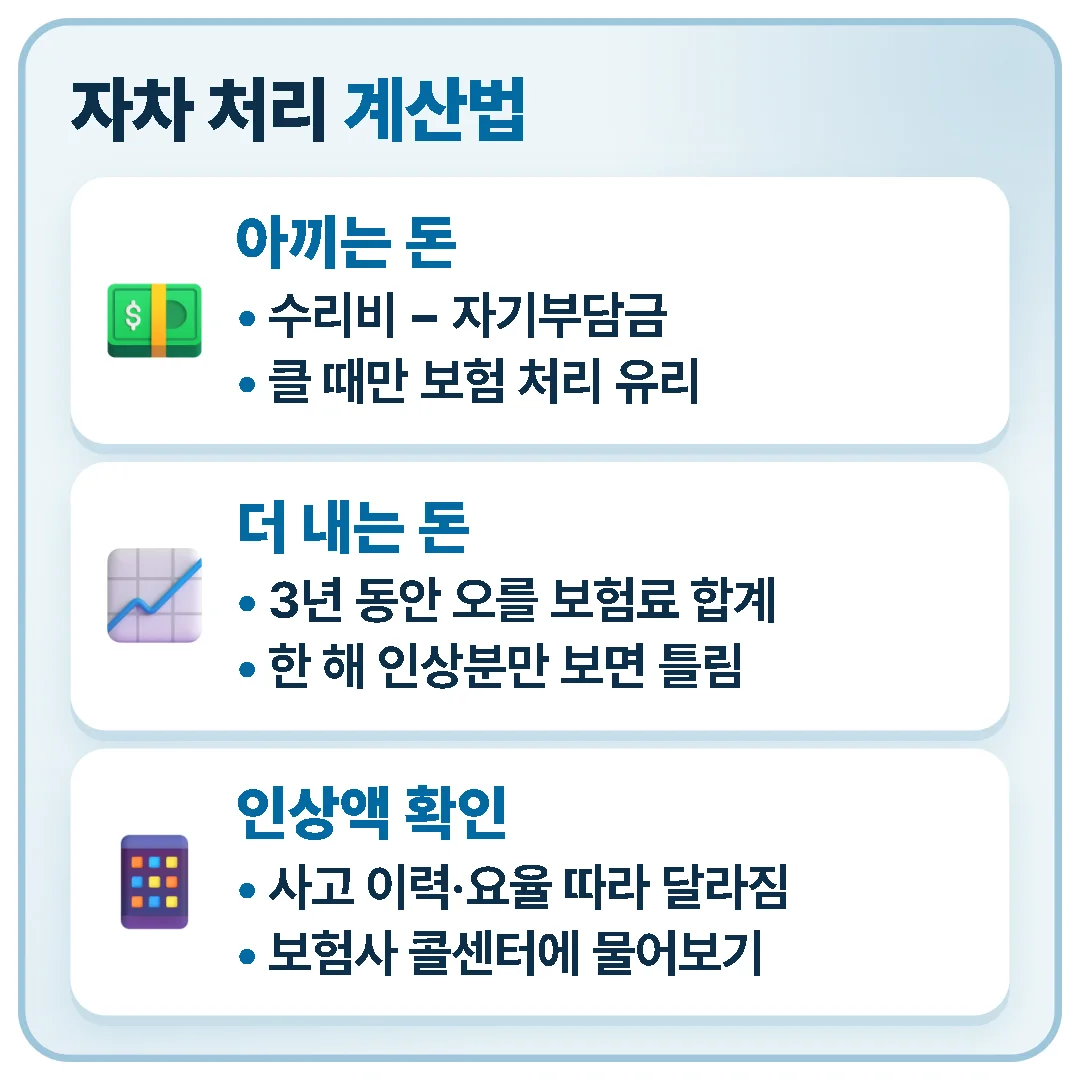
앞의 금액이 뒤의 금액보다 확실히 클 때만 보험 처리가 유리합니다. 할증은 3년 정도 이어지는 경우가 많아 한 해 인상분만 보면 판단이 틀립니다. 오르는 금액은 사고 이력, 물적사고 할증기준금액, 보험사 요율에 따라 달라서 정해진 숫자가 없습니다. 이 부분은 직접 물어보는 수밖에 없습니다. 보험사 콜센터에 "이 금액으로 처리하면 갱신 보험료가 얼마나 오르나요"라고 물으면 대략적인 예상액을 알려주는 곳이 많습니다.
사고 한 건으로 계산해 보면 어떻게 되나요?
아래는 이해를 돕기 위한 가정입니다. 연 보험료 100만 원, 자기부담금 20%·최저 20만·최고 50만 조건이고, 보험사에 물어보니 처리할 경우 3년 동안 해마다 15만 원씩 오른다는 답을 들었다고 해 보겠습니다.
| 경우 | 수리비 | 자기부담금 | 아끼는 돈 | 3년 인상분(가정) | 판단 |
|---|---|---|---|---|---|
| 문콕·범퍼 긁힘 | 60만 원 | 20만 원 | 40만 원 | 45만 원 | 내 돈 처리 |
| 범퍼 교체·도색 | 150만 원 | 30만 원 | 120만 원 | 45만 원 | 보험 처리 |
| 펜더·램프 파손 | 400만 원 | 50만 원 | 350만 원 | 45만 원 | 보험 처리 |
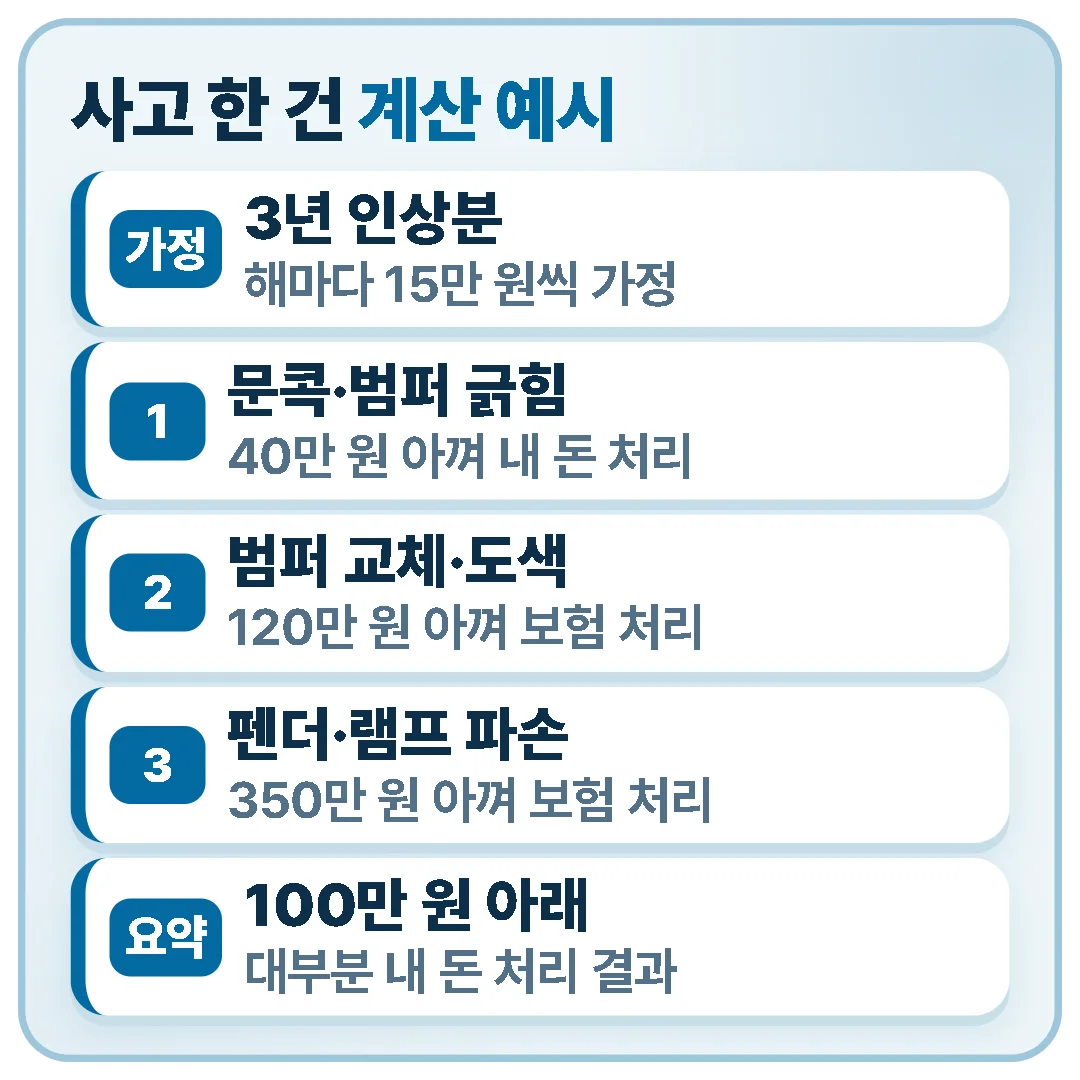
수리비 60만 원짜리는 보험을 써도 40만 원밖에 아끼지 못하는데, 보험료는 그보다 더 오릅니다. 수리비가 100만 원 아래인 작은 사고는 대부분 이런 결과가 나옵니다. 반대로 수리비가 수백만 원이면 계산할 필요도 거의 없습니다.
계산할 때 자주 하는 실수는 무엇인가요?
- 할증기준금액보다 적으면 보험료가 안 오른다고 생각하는 경우: 금액 기준으로는 할증이 없어도 사고 건수가 기록되면 무사고 할인이 줄거나 보험료가 오를 수 있습니다.
- 공업사 첫 견적만 보고 결정하는 경우: 뜯어보면 수리비가 늘어나는 일이 흔합니다. 분해 전 견적이라면 20~30% 정도 여유를 두고 계산하는 편이 안전합니다.
- 상대 차 수리비를 빼먹는 경우: 쌍방 사고라면 상대 차 대물 배상금도 사고 금액에 들어갑니다. 내 차 수리비만 보고 판단하면 안 됩니다.
- 렌트비를 잊는 경우: 내 돈으로 고치면 수리 기간의 대차 비용도 직접 내야 합니다.
보험으로 처리한 뒤 내 돈 처리로 바꿀 수 있나요?
바꿀 수 있는 경우가 있습니다. 보험사가 지급한 보험금을 계약자가 다시 돌려주는 것을 보험금 환입이라고 하고, 환입을 마치면 그 사고를 보험료 계산에 반영하지 않도록 처리해 줍니다. 수리가 끝나고 실제 지급액을 확인한 다음 결정할 수 있다는 점이 장점입니다.
환입 전에 보험사에 확인할 점은 아래와 같습니다.
- 환입이 가능한 기한(계약 만기 전까지인지, 갱신 뒤에도 되는지)
- 돌려줄 금액에 자차·대물·렌트비가 모두 들어가는지
- 이미 낸 자기부담금은 어떻게 계산하는지
- 인적 피해가 섞인 사고도 환입할 수 있는지
기한과 범위는 보험사와 계약마다 다르니 고객센터에서 "보험금 환입 가능 여부와 금액"을 콕 집어 물어보세요. 갱신 직전에 몰아서 처리하려다 기한을 놓치는 경우가 많습니다. 사고 처리가 끝나면 바로 물어보는 게 좋습니다.
자주 묻는 질문(FAQ)
Q. 자기부담금은 보험 처리를 하면 언제 내나요?
A. 보통 수리를 마치고 차를 찾을 때 공업사에 직접 내고, 나머지 수리비는 보험사가 공업사에 지급합니다. 처리 방식은 보험사와 공업사에 따라 다를 수 있으니 접수할 때 확인하면 됩니다.
Q. 상대방 과실이 100%면 자기부담금을 내야 하나요?
A. 상대 보험사의 대물배상으로 고치면 내 자차를 쓰지 않으니 자기부담금이 없습니다. 쌍방 과실이라 내 자차로 먼저 고쳤다면 과실 비율이 확정된 뒤 상대 보험사에서 일부를 돌려받을 수 있습니다.
Q. 자기부담금 30%를 고르면 보험료가 많이 싸지나요?
A. 보험료가 다소 내려가지만 차이는 차종과 보험사마다 달라 일정하지 않습니다. 가입 화면에서 두 조건의 견적을 나란히 뽑아 비교하고, 사고가 잦은 편이라면 20% 조건이 무난합니다.
수리비에서 자기부담금을 뺀 금액이 3년 치 보험료 인상분보다 클 때만 자차로 처리하고, 판단이 애매하면 일단 처리한 뒤 보험금 환입 기한 안에 다시 결정하면 됩니다.