운전자보험은 법적 의무는 아니지만, 운전을 자주 하는 사람에게는 형사 책임 비용을 막아 주는 보험이라 쓸모가 큽니다. 자동차보험은 남에게 준 피해를 물어 주는 보험이고, 운전자보험은 사고를 낸 운전자 본인이 지는 형사·행정 책임 비용을 덮어 주는 보험입니다. 그래서 보험료를 따지기 전에 특약 세 가지의 조건부터 확인해야 합니다.
자동차보험이 있는데 운전자보험이 또 필요한가요?
두 보험은 보장하는 대상이 다릅니다. 자동차보험의 대인·대물 배상은 피해자의 치료비와 차 수리비를 물어 주는 민사 책임 보험입니다. 사고가 형사 사건이 되면 합의금, 벌금, 변호사 비용은 운전자 몫으로 남습니다. 운전자보험은 이 빈칸을 메우는 보험입니다.
| 구분 | 자동차보험 | 운전자보험 |
|---|---|---|
| 가입 의무 | 의무(책임보험) | 선택 |
| 보장 대상 | 피해자의 신체·재산 손해 | 운전자 본인의 형사·행정 비용, 본인 부상 |
| 주요 보장 | 대인·대물 배상, 자기신체사고, 자차 | 교통사고처리지원금, 변호사선임비용, 벌금 |
| 보험 기간 | 보통 1년 | 상품에 따라 수년~수십 년 |
한 가지 짚고 가면, 일반 사고 대부분은 종합보험에 들어 있으면 형사처벌 특례가 적용돼 형사 절차까지 가지 않습니다. 운전자보험이 실제로 쓰이는 때는 12대 중과실 사고(신호위반, 중앙선 침범, 어린이보호구역 위반 등)나 피해자가 크게 다친 사고입니다. 다만 사고마다 처리 결과가 달라서, 구체적인 형사 책임은 변호사와 상담해 판단해야 합니다.
핵심 특약 3가지는 어떻게 쓰이나요?
운전자보험의 뼈대는 세 가지 특약입니다. 나머지는 대부분 덤입니다.
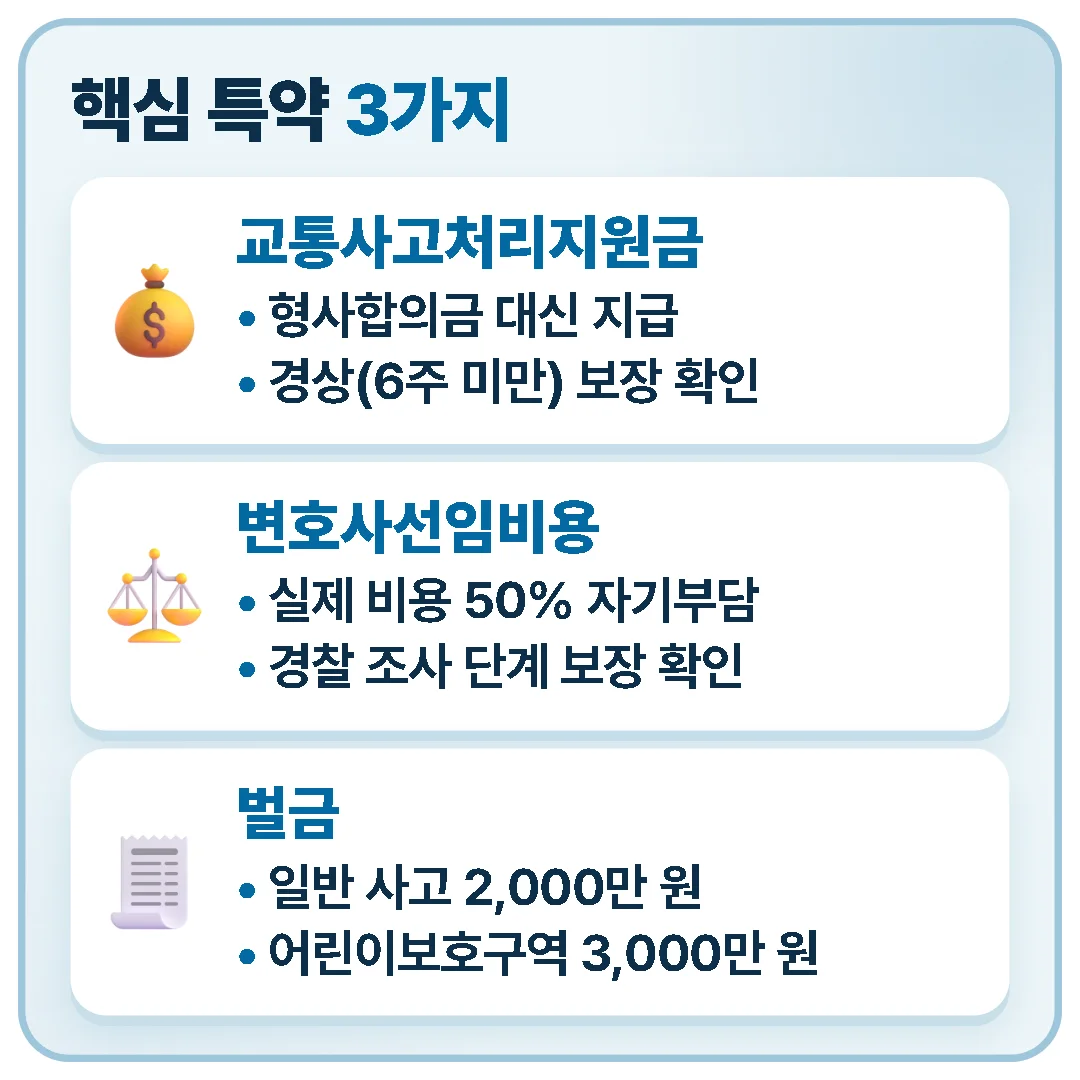
| 특약 | 쓰이는 때 | 꼭 확인할 조건 |
|---|---|---|
| 교통사고처리지원금 | 피해자와 형사합의할 때 | 경상(6주 미만) 보장 여부, 피해자 직접 지급 여부 |
| 변호사선임비용 | 경찰 조사나 재판에서 변호사를 쓸 때 | 경찰 조사 단계 보장 여부, 자기부담 비율, 단계별 한도 |
| 벌금 | 법원이 벌금형을 선고할 때 | 일반 사고·어린이보호구역 사고 한도 |
교통사고처리지원금
형사합의금을 보험사가 대신 내 주는 특약입니다. 요즘 상품은 보험사가 피해자에게 바로 지급하는 방식이 많아서, 운전자가 목돈을 먼저 마련할 필요가 줄었습니다. 옛날 상품은 중상해(6주 이상)만 보장하는 경우가 있어 약관에서 보장 기준 주수를 꼭 확인해야 합니다.
변호사선임비용
이 특약은 최근 크게 바뀌었습니다. 금융감독원 권고에 따라 손해보험사들이 2026년 1월부터 개정 상품을 내놓았고, 실제 쓴 변호사 비용의 50%를 가입자가 부담하는 방식이 들어갔습니다. 경찰 조사 단계 비용에도 자기부담이 적용되고, 한도도 조사·심급 단계별로 나뉘는 추세입니다. 이전 상품에 이미 가입했다면 그 계약은 가입 당시 약관을 따르니, 개정 전 계약을 성급하게 해지하지 않는 편이 낫습니다.
벌금
통상 일반 교통사고 벌금은 2,000만 원, 어린이보호구역 사고는 3,000만 원까지 보장하는 상품이 많습니다(2026년 10월 기준 주요 손해보험사 상품 안내). 한도는 상품마다 다르니 가입 설계서에서 직접 확인하세요. 과태료와 범칙금은 보통 벌금 특약으로 보장하지 않습니다. 이 부분을 착각하는 사람이 많습니다.
누가 꼭 들어야 하고, 누구는 안 들어도 되나요?
| 필요성 높음 | 필요성 낮음 |
|---|---|
| 출퇴근·영업으로 매일 운전 | 1년에 몇 번만 운전 |
| 어린이보호구역·주택가를 자주 지남 | 차를 거의 세워 둠 |
| 사고가 나면 목돈 마련이 어려움 | 자동차보험 법률비용 특약으로 충분하다고 판단 |
운전을 가끔 한다면, 자동차보험에 붙는 법률비용지원 특약으로 비슷한 보장을 싸게 받는 방법도 있습니다. 보장 범위는 운전자보험보다 좁을 수 있으니 약관을 비교해 보세요.
가입 전에 무엇을 걸러야 하나요?
자주 하는 실수는 크게 세 가지입니다.
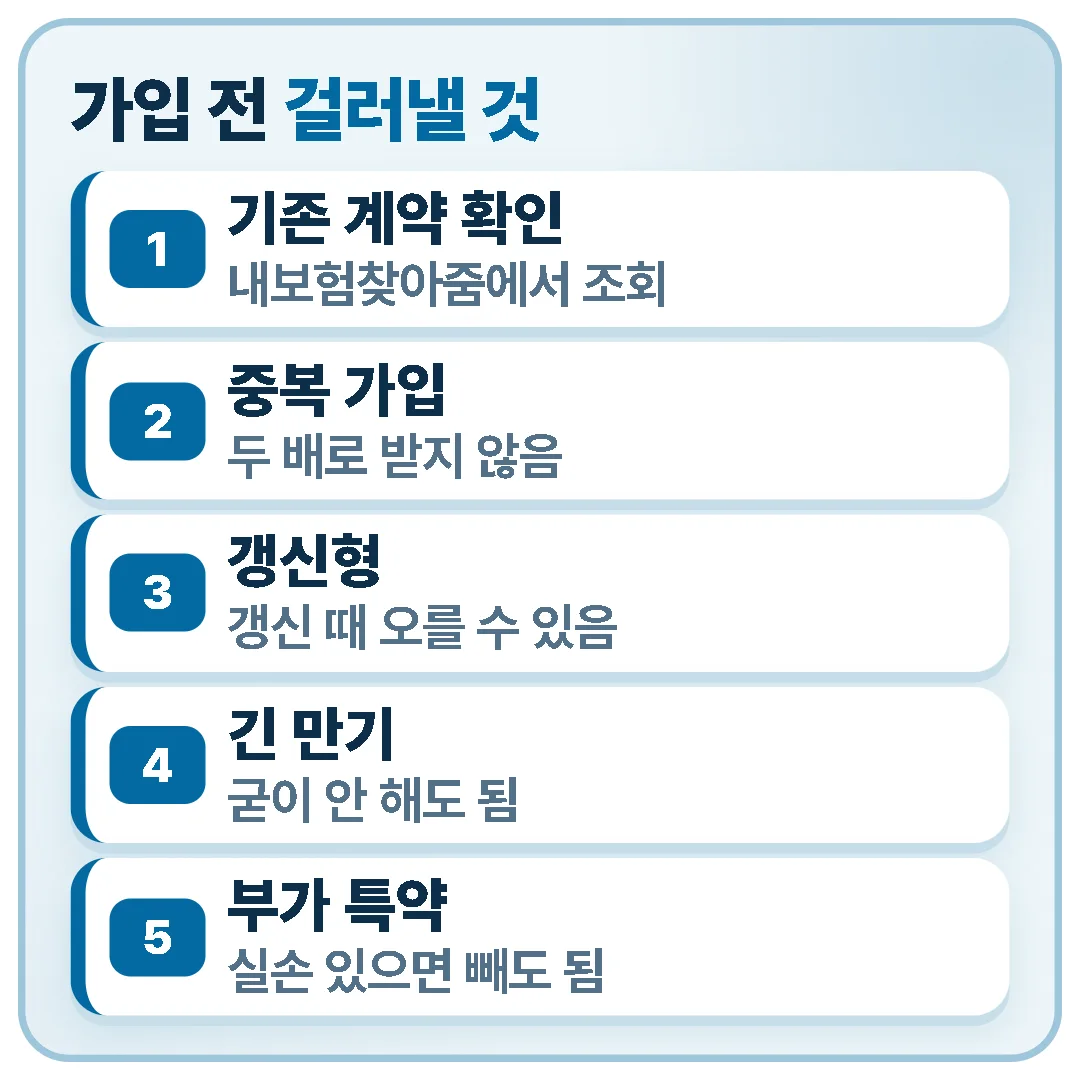
- 중복 가입: 교통사고처리지원금·벌금·변호사비는 실제 손해만큼만 보장하는 실손 성격이라, 두 곳에 들어도 두 배로 받지 않습니다. 생명·손해보험협회의 내보험찾아줌(https://cont.insure.or.kr)에서 기존 계약부터 확인하세요.
- 갱신형·비갱신형: 갱신형은 처음 보험료가 싸지만 갱신 때 오를 수 있습니다. 법 개정으로 보장 내용이 자주 바뀌는 보험이라 지나치게 긴 만기는 굳이 안 해도 됩니다.
- 부가 특약: 골절진단비, 상해수술비, 입원일당 같은 상해 특약이 보험료를 키웁니다. 실손보험이나 상해보험이 이미 있다면 빼도 됩니다. 이 정리 작업은 좀 번거롭지만, 월 보험료가 절반 가까이 줄기도 합니다.
자주 묻는 질문(FAQ)
Q. 운전자보험은 의무 가입인가요?
A. 의무가 아닙니다. 법으로 가입해야 하는 것은 자동차보험(책임보험)이고, 운전자보험은 형사·행정 책임 비용을 대비하는 선택 보험입니다.
Q. 운전자보험을 두 개 들면 벌금을 두 번 받을 수 있나요?
A. 받을 수 없습니다. 벌금·합의금·변호사 비용 특약은 실제 낸 금액 안에서 나눠 보장하므로, 중복으로 들면 보험료만 더 나갑니다.
Q. 변호사선임비용 특약에 자기부담이 생겼는데 지금 가입해도 의미가 있나요?
A. 의미는 있습니다. 2026년 1월 개정 상품부터 실제 비용의 절반을 본인이 내는 구조라 혜택이 줄었고, 그만큼 교통사고처리지원금과 벌금 특약의 조건을 더 꼼꼼히 비교하는 것이 중요해졌습니다.
정리하면, 운전자보험은 자동차보험이 대신해 주지 않는 형사 책임 비용을 막는 보험입니다. 핵심 특약 세 가지의 조건만 확인하고 중복과 부가 특약을 걸러 내면, 보험료를 아끼면서도 필요한 보장은 챙길 수 있습니다.